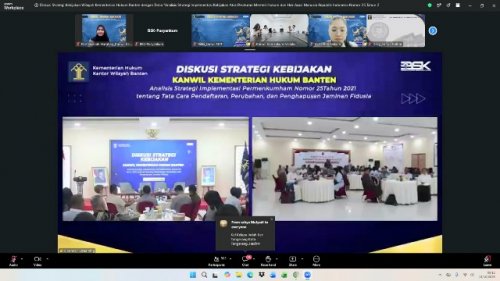
SULUHRIAU, Pekanbaru– Banyak warga sudah lunas kredit, tapi status jaminannya masih aktif di sistem. Masalah inilah yang jadi sorotan dalam diskusi strategis kebijakan jaminan fidusia yang diikuti Kanwil Kementerian Hukum Riau, Selasa (13/10/2026).
Diskusi digelar Kanwil Kemenkum Banten secara daring. Fokusnya membahas implementasi Peraturan Menteri Hukum dan HAM Nomor 25 Tahun 2021 tentang tata cara pendaftaran, perubahan, dan penghapusan jaminan fidusia. Terutama soal roya, atau penghapusan setelah utang dinyatakan lunas.
Tim Kerja Badan Strategi Kebijakan Kanwil Kemenkum Riau ikut ambil bagian. Tujuannya untuk memperdalam hasil evaluasi kebijakan dan mencari langkah perbaikan layanan yang lebih tertib dan pasti secara hukum.
Kepala Kanwil Kemenkum Banten, Hadiyanto, menyampaikan kegiatan ini penting untuk menyebarluaskan hasil analisis implementasi Permenkumham Nomor 25 Tahun 2021.
Perwakilan Badan Strategi Kebijakan, Andry Indrady, mengapresiasi forum tersebut karena kebijakan perlu disusun berdasarkan kajian dan kondisi nyata di lapangan.
Isu kepastian hukum menjadi perhatian utama. Di lapangan, tidak sedikit masyarakat yang sudah melunasi kewajiban tapi masih terbentur urusan administratif karena status fidusia belum dihapus.
Narasumber Ridho Wahyu Hidayat memaparkan data layanan fidusia periode 2018 sampai 2025. Hasilnya menunjukkan kesenjangan antara jumlah pendaftaran dan penghapusan. Artinya, proses roya masih bermasalah.
Beberapa penyebabnya terungkap. Kepatuhan kreditur melaporkan penghapusan masih rendah. Sistem AHU Online belum punya fitur pengingat otomatis. Ditambah belum ada pengaturan teknis yang kuat untuk menyelesaikan status fidusia yang menggantung secara administratif.
Materi selanjutnya disampaikan Dwi Ayu Rarasmitha. Ia menjelaskan tata kelola jaminan fidusia berdasarkan panduan Direktorat Perdata Ditjen AHU Tahun 2026.
Mulai dari landasan hukum, subjek dan objek jaminan, hingga prosedur pendaftaran, perubahan, perbaikan, dan penghapusan lewat Fidusia Online.
Menurutnya, pelaporan penghapusan sangat penting. Selain menjaga akurasi data, juga mencegah masalah saat objek mau dijaminkan kembali dan memberi kepastian hukum bagi semua pihak.
Dari sisi praktik kenotariatan, Arie Herawati menegaskan aturan baku. Penerima fidusia wajib memberitahukan penghapusan kepada Menteri paling lama 14 hari sejak jaminan dinyatakan hapus. Masalah muncul jika kreditur lalai melapor. Objek yang seharusnya sudah bebas, tetap tercatat aktif. Lebih rumit lagi jika lembaga keuangannya sudah tutup atau tidak beroperasi.
Perspektif hukum disampaikan Achmad Jaelani. Ia menyebut berakhirnya perikatan pokok seharusnya membuat jaminan fidusia yang bersifat aksesori ikut hapus. Namun jika tidak dilaporkan lewat sistem elektronik, pemberi fidusia tetap menghadapi hambatan administratif.
Karena itu perlu penguatan regulasi, sinergi antarlembaga, dan integrasi data pelunasan agar status jaminan tercatat dengan benar.
Data evaluasi di Banten cukup menggambarkan besarnya persoalan. Selama 2018 sampai 2025 tercatat 2.726.080 layanan pendaftaran, 9.793 layanan perubahan, dan 1.571.787 layanan penghapusan. Dari situ diperkirakan ada kesenjangan 369.092 jaminan yang secara materiil sudah berakhir, tapi masih aktif secara administratif.
Evaluasi juga menemukan pemahaman soal kewajiban roya belum merata. Belum ada mekanisme teknis jika kreditur bubar, ganti nama, atau dicabut izinnya. Sampling di empat kantor notaris bahkan menemukan 420 permohonan fidusia dengan objek yang masih tercatat aktif.
Sejumlah rekomendasi pun mengemuka. Mulai dari sosialisasi masif, diskusi kelompok terarah, bimbingan teknis, sampai kolaborasi dengan notaris, Majelis Pengawas, Ikatan Notaris Indonesia, dan OJK.
Ditjen AHU juga didorong mengembangkan fitur pemantauan dan notifikasi otomatis di AHU Online. Termasuk mengevaluasi Permenkumham 25 Tahun 2021 dan mengkaji mekanisme penegakan kepatuhan penerima fidusia.
Melalui diskusi ini, Kanwil Kemenkum Riau memperkuat pemahaman atas tantangan di lapangan. Harapannya, layanan jaminan fidusia semakin tertib, pelayanan publik meningkat, dan masyarakat mendapat kepastian hukum setelah kewajiban pembiayaan selesai. (rls, src)